
Industria auto: terre rare, materie prime critiche, dipendenza strategica
La Cina controlla le fasi chiave della catena di approvvigionamenti delle terre rare e delle materie prime critiche e la produzione di beni intermedi complessi. Tale configurazione rafforza la capacità di Pechino di influenzare il mercato automotive globale, accrescendo i rischi industriali dei costruttori europei
La Cina controlla le fasi chiave della catena di approvvigionamenti delle terre rare e delle materie prime critiche e la produzione di beni intermedi complessi. Tale configurazione rafforza la capacità di Pechino di influenzare il mercato automotive globale, accrescendo i rischi industriali dei costruttori europei
Riccardo Rossi 5 luglio - 11:02 - MILANOFonte: Istituto per gli Studi di Politica Internazionale
La conversione dell’industria automotive verso l'elettrificazione rafforza la centralità delle materie prime critiche (Crms) e delle terre rare (Ree) per la produzione dei veicoli elettrici (EV) e ibridi plug-in (Phev) (Acea, 2023). In questo contesto, la Repubblica Popolare Cinese (Rpc) consolida la leadership nei processi di estrazione e lavorazione delle Ree e delle Crms, esponendo i gruppi automobilistici europei a tre principali rischi:
- aumento dei costi di produzione e progettazione;
- maggiore instabilità delle catene di approvvigionamento;
- perdita di competitività. (Gauß R. et al, 2021).
L’articolo analizza il livello di controllo della Rpc sulle catene di approvvigionamento delle terre rare e delle materie prime critiche nelle fasi di upstream (estrazione e prima trasformazione delle materie prime), midstream (trasformazione industriale dei materiali in componenti per batterie) e downstream (assemblaggio, integrazione e utilizzo del prodotto finito). Successivamente, quantifica il grado di dipendenza dei principali costruttori (Oem) europei (Stellantis, Renault-Nissan, Bmw, Mercedes-Benz e Volkswagen), dalle Ree e dalle Crms, per poi identificare le politiche che l’Unione Europea potrebbe adottare per rafforzare la resilienza e la diversificazione delle catene di approvvigionamento del settore automotive comunitario dalle importazioni cinesi.
Indice
- Punti chiave
- Informazioni contestuali
- La geografia delle REE e delle CRMs
- Dalla geografia delle risorse alla supply chain
- Rpc: industria e investimento
- L'automotive europeo
- La produzione delle batterie
- Elementi da monitorare
- Conclusioni e scenari
Fonte: Market Data Forecast
1 Punti chiave
—La competitività della Rpc nei settori delle terre rare e delle materie prime critiche e le difficoltà del comparto automotive europeo possono riassumersi nei seguenti punti chiave.
- Pechino esercita un elevato controllo sulle fasi midstream e downstream della catena di approvvigionamento delle Ree e delle Crms, dove si genera la maggior parte del valore industriale.
- La dipendenza europea dai minerali critici e dalle batterie, espone il comparto automotive a rischi di approvvigionamento, aumenti dei costi e ritardi nella produzione.
- Nel breve periodo, le politiche industriali europee sono insufficienti per colmare il divario strutturale con la Rpc nei processi di estrazione e lavorazione di litio, nichel, cobalto, grafite e delle Ree, indispensabili per la produzione delle batterie e l’assemblaggio delle vetture EV e Phev.
- L’Unione Europea, rafforzando le partnership con Paesi del Mercosur, potrebbe ridurre, solo parzialmente, le importazioni di Ree e Crms dalla Rpc. Tale manovra, però, non compenserebbe il deficit tecnologico e produttivo con Pechino nella produzione di beni intermedi complessi (batterie agli ioni di litio o litio-ferro-fosfato, semiconduttori, componenti elettronici,ecc..).
LEGGI ANCHE
Golfo Arabico: sicurezza energetica e ruolo delle compagnie americane
Fonte: Visual Capitalist
2 Informazioni contestuali
—Il processo di elettrificazione dell’automotive accresce la rilevanza strategica delle Ree e delle Crms, che non deriva solamente dall’impiego industriale, ma anche dalla loro maggiore concentrazione in determinate regioni globali: Asia-Pacifico, Africa subsahariana, Sud America e America settentrionale-Artico.
Le differenze tra CRMs e REE
TipologiaCaratteristicheImpiego nell'automotive Ree17 elementi, tra cui scandio, ittrio e lantanoidiProduzione di magneti permanenti che richiedono mediamente circa 1-3 kg di lega di neodimio-praseodimio (NdPr) e fino a 200 grammi di disprosio per garantire la stabilità alle alte temperature. (Benchmark Mineral Intelligence,2026) CrmsElementi metallici e mineraliLitio, nichel, cobalto e manganese sono impiegati per la produzione delle batterie agli ioni di litio (Li-ion) o litio-ferro-fosfato (Lfp) e dei sistemi elettronici delle vetture EVEntro il 2030, la produzione globale di EV dovrebbe raggiungere le 40 milioni di unità annue, determinando un incremento della domanda di terre rare, passando dalle 190.000 tonnellate (2025) a quasi 270.000 tonnellate entro il 2035 (Benchmark Mineral Intelligence, 2026). Questa dinamica non è solo industriale, ma anche strategica, poiché il tasso di competitività delle case automobilistiche dipenderà anche dalla loro capacità di accedere stabilmente alla catena di approvvigionamento delle Ree e delle Crms.
Fonte: Our World in Data
3 La geografia delle REE e delle CRMs
—Le Ree e le Crms sono maggiormente concentrate in determinate aree globali, costituendo un presupposto strutturale delle attuali vulnerabilità delle supply chain globali.
Riserve globali di Ree
PaeseRiserve (milioni di tonnellate) Rpc44 Brasile21 India6,9 Australia5,7 Russia3,8 Vietnam3,5 Stati Uniti1,9Nota: i dati sono ripresi da Visual Capitalist e Our World in Data.
Fonte: Center for Strategic & International Studies
La maggioranza delle Ree è collocata in tre macroaree.
- Indo-Pacifico. Nella regione sono presenti oltre il 60% delle riserve provate di terre rare, con la Rpc che controlla circa il 69% della produzione mineraria mondiale e una quota predominante delle attività di raffinazione (Ortiz-Ospina, 2026). Tale condizione cinese rappresenta il principale nodo strategico alla base dell’esercizio della sua influenza nelle tre fasi della catena di approvvigionamento globale delle Ree e delle Crms.
- America Latina. Il Brasile assume un ruolo centrale nella strategia europea per ridurre la dipendenza dalle importazioni di Ree cinesi. Nel 2024, Brasilia ha destinato 13,3 milioni di dollari (pari all'8,9% del budget globale), per l’esplorazione di nuovi giacimenti di terre rare (Baskaran e Schwartz, 2025). Tuttavia, la limitata capacità midstream dell’industria mineraria brasiliana riduce il potenziale impatto sistemico della regione sulla catena del valore globale.
- Nord America e Artico. I giacimenti di Ree negli Stati Uniti, Canada e Groenlandia, inferiori a quelli della Rpc, sono imprescindibili per l’espansione dell’industria automobilistica statunitense, ma il loro sfruttamento è subordinato allo sviluppo di capacità estrattive e di raffinazione (Cazzola, 2025).
LEGGI ANCHE
Iran, risorse strategiche: petrolio, materiali critici e automotive
Principali fornitori di CRMs dell'UE nel 2023. Fonte: Commissione Europea
Per le Crms (litio, cobalto, nichel e grafite) si osserva una configurazione analoga a quella delle Ree, ma con una caratteristica aggiuntiva: una maggiore disconnessione tra la localizzazione delle risorse e il controllo delle fasi di trasformazione industriale.
Litio
PaeseRiserve in tonnellatePercentuale globale Cile9,300,000 30.8% Australia7,000,00023.2% Argentina4,000,000 13.3% Rpc3,000,000 9.9% Stati Uniti1,800,000 6.0% Canada1,336,178 4.4% Brasile390,0001.3%Fonte: Government of Canada, Lithium facts, 2026
Nichel
PaeseRiserve in milioni tonnellate Indonesia55 Australia24 Brasile16 Russia8,3 Filippine4,8 Rpc4,4 Canada2,2Fonte: Government of Canada, Nickel facts, 2026
Nel 2024, la maggioranza della produzione di cobalto era concentrata in Congo. Fonte: Our World in Data
Cobalto
PaeseRiserve in tonnellateQuota globale Congo 6,000,000 52.8% Australia1,700,000 15.0% Indonesia 640,000 5,6% Russia 250,000 2,2% Canada220,001,9%Fonte: Government of Canada, Cobalt facts, 2026
Grafite
PaeseRiserve in milioni tonnellatePercentuale globale Rpc8127,9% Brasile7425,5% Madagascar279,3% Mozambique258,6% Turchia186,2% Russia144,8%Fonte: Government of Canada, Graphite facts, 2026
Fonte: Geological Survey of Sweden
I dati sulle Crms indicano una correlazione tra localizzazione dei giacimenti e produttività globale. L'Indonesia raffina oltre il 61% del nichel, il Congo circa il 77% del cobalto, mentre la Cina quasi l'80% della grafite, oltre a essere tra i principali attori della filiera del litio. Ne consegue che la sicurezza di approvvigionamento non dipende esclusivamente dall’accesso alle risorse, ma soprattutto dalla capacità di presidiare le fasi di raffinazione e produzione di beni intermedi complessi, in particolare nel settore delle batterie agli ioni di litio (Li-ion) e Lfp e delle tecnologie per la mobilità elettrica (Adachi A., 2026).
LEGGI ANCHE
Auto elettriche negli Usa: prezzo dell'elettricità e sfide infrastrutturali
Distribuzione delle REE nella RPC. Fonte: Cambridge University Press
4 Dalla geografia delle risorse alla supply chain
—Il controllo della Rpc delle fasi di upstream, midstream e downstream della supply chain delle Ree e delle Crms, è il risultato della convergenza di due fattori strutturali. Da un lato, l’elevata concentrazione nel territorio nazionale delle risorse minerarie; dall’altro, la capacità del Partito Comunista Cinese (Pcc) di sviluppare un ecosistema industriale integrato lungo l'intera catena del valore (International Energy Agency, 2025). La combinazione dei due fattori strutturali consente alla Rpc di convertire la disponibilità di risorse in capacità industriale e commerciale, rafforzando la propria capacità di influenzare l'offerta globale dei minerali critici e delle terre rare e l’andamento del settore manifatturiero avanzato occidentale, compreso l’automotive, dipendente dalle importazioni cinesi di Crms, Ree e dei beni intermedi complessi (batterie agli ioni di litio, semiconduttori, motori elettrici, ecc.) necessari alla produzione dei veicoli EV e Phev (International Energy Agency, 2025).
La geografia delle Ree e Crms. La maggioranza dei giacimenti di terre rare è concentrata nei seguenti territori:
- Mongolia interna. Nella regione autonoma sono dislocate 36,828 Mt di Ree, con la miniera di Baiyun Ebo, di proprietà del gruppo statale Northern Rare Earth Group, che custodisce circa il 37,8% delle riserve mondiali, tra cui neodimio, praseodimio, lantanio e cerio.
- Shandong, Sichuan e Jiangxi. Queste province concentrano ulteriori riserve di Ree pari rispettivamente a 3,52 Mt, 1,32 Mt e 1,01 Mt, costituendo i principali bacini minerari complementari a quelli ubicati nell’Inner Mongolia (DiCarlo et.al., 2025).
La distribuzione dei giacimenti cinesi di Crms, presenta una configurazione analoga a quella delle Ree.
- Litio. Circa il 75% delle risorse nazionali è localizzato nella regione Autonoma del Tibet (Sergeevna M., 2025).
- Grafite. La Rpc controlla le maggiori riserve globali (81 milioni di tonnellate) localizzate nelle province di Heilongjiang, Inner Mongolia, Sichuan, Shanxi e Shandong.
- Cobalto. La provincia di Gansu concentra circa il 30% delle riserve nazionali, configurandosi come il principale bacino estrattivo del Paese (Smm Information & Technology Co., 2024).
LEGGI ANCHE
Blocco dello Stretto di Hormuz: strategie per le compagnie petrolifere
La maggioranza dei cluster industriali cinesi sono collocati in prossimità dalla linea di costa. Questo schema agevola l'esportazione di merci e beni intermedi complessi verso i mercati dell'UE e degli Stati Uniti. Fonte:The Economist Intelligence Unit, 2024
La distribuzione geografica delle Ree e Crms, ha indotto la Rpc a sviluppare un’infrastruttura industriale, per lo più concentrata nelle seguenti aree:
- Mongolia interna. Il cluster di Baotou, sviluppato attorno al giacimento di Bayan Obo, si caratterizza per la produzione su larga scala di terre rare leggere (Lree) e lo sviluppo di catene di approvvigionamento che collegano attività upstream e applicazioni downstream. Contestualmente, la Rpc prevede un rafforzamento progressivo di programmi di ricerca, innovazione e commercializzazione di materiali avanzati (DiCarlo,J et.al., 2025).
- Jiangxi – Ganzhou è il principale hub cinese per la lavorazione delle terre rare pesanti, contraddistinto da un’elevata integrazione verticale tra estrazione, separazione, raffinazione e produzione di componenti ad alto valore aggiunto, tra cui i magneti permanenti, indispensabili per l’assemblaggio dei motori elettrici (DiCarlo.J et.al., 2025).
- Sichuan. Si tratta di un cluster emergente basato sui depositi di Mianning–Dechang e Liangshan, con una produzione focalizzata sulle Lree per sostenere l’industria manifatturiera avanzata locale, tra cui l’automotive (DiCarlo.J et.al., 2025).
Fonte: Kirsanov.A, Semjon.P e Anastasia.Z, Assessment of the Research and Production Bridgehead of the Rare Earth Industry of the People's Republic of China, New Countryside 4 (2): 54–71, 2025
La localizzazione dei cluster in prossimità dei principali bacini minerari riflette una strategia di riduzione dei costi di coordinamento e di rafforzamento dell'integrazione verticale tra le fasi di estrazione, raffinazione e downstream delle supply chain delle Ree e delle Crms. Tale condizione configura due vantaggi strategici a diversi livelli della catena del valore.
- Riduce i costi di trasporto e coordinamento, rafforza il controllo delle imprese statali del settore delle Ree (China Rare Earth Group, China Northern Rare Earth Group, Xiamen Tungsten e Guangdong Rare Earth Group) sulle attività estrattive e facilita la pianificazione degli investimenti lungo l'intera catena del valore.
- L’integrazione delle fasi di upstream e midstream riduce le tempistiche di lavorazione, rafforzando la competitività delle industrie downstream ad alta intensità tecnologica: i produttori di beni intermedi complessi (batterie agli ioni di litio, celle elettrochimiche per batterie, moduli satellitari, motori aeronautici, ecc..) e le Oem, concentrate in sei grandi cluster automotive: nord-est (Changchun), ovest (Chongqing), delta del fiume Yangtze, Beijing–Tianjin–Hebei, Cina centrale (Wuhan) e l’estuario del fiume delle Perle (Guangdong) (Huld. A, 2024).
LEGGI ANCHE
Risorse e veicoli elettrici: la frontiera artica dell'automotive
Fonte:rawmaterials.net
5 Rpc: industria e investimento
—La Rpc ha rafforzato la resilienza della propria catena di approvvigionamento delle Ree e delle Crms, implementando specifiche politiche industriali e investimenti diretti esteri di medio-lungo periodo nei settori minerari dei paesi del Sud America, dell’Indo-Pacifico e dell’Africa subsahariana (Ganesh et al., 2025). Questa strategia cinese non si limita alla diversificazione dell’approvvigionamento, ma mira al rafforzamento di un controllo esteso lungo l’intera catena del valore globale.
l'industria
—Il progetto Made in China 2025 e il XIV Piano Quinquennale, hanno progressivamente rafforzato l’integrazione delle fasi upstream, midstream e downstream della supply chain delle Ree e Crms con lo sviluppo dei comparti industriali strategici, compreso l’automotiv. (Congressional Research Service, 2026). In questo quadro, la politica industriale cinese non opera come semplice strumento di sviluppo settoriale, ma come meccanismo di coordinamento verticale della supply chain, volto a massimizzare il controllo sui nodi critici della trasformazione industriale (International Energy Agency, 2025). Negli ultimi anni, questa policy ha consentito a Pechino di controllare:
- il 60% della produzione mondiale e l'85% della capacità di raffinazione delle Crms (Logan, 2024);
- il 69% della produttività globale e il 90% della capacità di lavorazione delle Ree;
- il 94% della produzione globale di magneti permanenti, essenziali per l’assemblaggio dei motori EV. (Congressional Research Service, 2026).
LEGGI ANCHE
Medio Oriente: come la Cina potrebbe ridefinire la sua strategia petrolifera
La Repubblica Popolare Cinese controlla la supply chain delle CRMs. Fonte:Geopolitical Intelligence Services AG
Investimenti
—Dal 2018, gli investimenti diretti esteri (Ied) cinesi nell’industria mineraria hanno raggiunto circa i 60 miliardi di dollari, con un elevato tasso di concentrazione in tre principali aree globali: Asia-Pacifico, Sud America e Africa subsahariana, riflettendo la volontà della Rpc di estendere un controllo sulle supply chain delle Ree e delle Crms a livello regionale (Transparency International Australia, 2024).
Principali investimeti minerari
RegionePaeseProgetti Asia-PacificoIndonesia16 Asia-PacificoAustralia31 Africa subsaharianaCongo19 America LatinaArgentina7 America LatinaBrasile3Fonte: Transparency International Australia, 2024
Mercator Institute for China Studies (Merics)
La distribuzione degli investimenti di Pechino evidenzia una concentrazione degli interessi verso il Sud America, con particolare attenzione all’area del “triangolo del litio” (Argentina, Cile e Bolivia), dove è localizzato circa il 60% delle risorse globali accertate di litio (U.S. Geological Survey, 2020).
- Argentina. Gli investimenti della Rpc, stimati in circa 3,38 miliardi di dollari, sono concentrati su sette progetti di estrazione del litio, coprendo principalmente la fase upstream della supply chain delle Crms (Bolsa de Comercio de Rosario, 2024).
- Brasile. Byd sta ampliando significativamente la propria presenza industriale nel Paese, con investimenti superiori al miliardo di dollari nel polo di Bahia per l’aumento, entro il 2027, della produzione di veicoli elettrici, batterie e sistemi energetici. In aggiunta, il gruppo cinese intende sviluppare in Brasile un impianto di Battery Energy Storage Systems (Bess), attraverso un investimento fino a 98 milioni di dollari (Reuters,2026).
Nel complesso, le policy attuate dalla Cina in Sud America sono orientate alla definizione di una supply chain regionale per le Ree e le Crms, integrando le fasi di upstream, midstream e downstream. In questo contesto, i gruppi automotive cinesi già attivi nel mercato sudamericano (Byd, Saic Motor e Geely) potrebbero ottenere agevolazioni nell’accedere a materie prime o beni intermedi complessi per la produzione dei veicoli EV e Phev.
LEGGI ANCHE
Iran, chiuso lo stretto di Hormuz: la crisi del petrolio e i rischi per mercati e prezzi
Fonte: Commissione Europea
6 L'automotive europeo
—La transizione del comparto automotive europeo verso l’elettrificazione presuppone un accesso stabile alle Ree e Crms. In questo scenario, il controllo dalla Rpc sull’85% della capacità mondiale di lavorazione delle Crms e di oltre il 90% della capacità di separazione e raffinazione delle Ree (Congressional Research Service, 2026) configura due vulnerabilità strutturali per i costruttori europei. La prima consiste nell’elevata esposizione delle supply chain europee a possibili interruzioni nell’approvvigionamento di materiali critici. La seconda riguarda la limitata capacità industriale dell’Ue nella produzione, su larga scala, di beni intermedi complessi, quali materiali attivi per batterie, magneti permanenti e altri componenti essenziali per i veicoli elettrici (Acea, 2026). Nel complesso, le due vulnerabilità strutturali riflettono un’asimmetria nella supply chain europea tra dipendenza upstream e debolezza industriale nelle fasi midstream e downstream.
Fonte: Eurostat.
l'approvvigionamento
—Per le case automobilistiche europee, la sicurezza dell'approvvigionamento dipende, in prima istanza, dal commercio estero dell’Unione Europea di Ree e Crms. In particolare, la concentrazione dei fornitori in un numero ristretto di paesi amplifica il rischio di shock di offerta lungo la catena del valore automotive.
Terre rare
—Nel 2024, le importazioni dell’Ue di Ree hanno raggiunto un totale di circa 12.900 tonnellate, evidenziando una significativa concentrazione geografica dei fornitori. La Rpc rappresenta il principale esportatore verso il mercato europeo, con circa 6.000 tonnellate, pari al 46,3% del totale. Seguono la Federazione Russa, con 3.700 tonnellate (28,4%), e la Malaysia, con 2.600 tonnellate (19,9%) (Eurostat, 2025). Tale struttura evidenzia un’elevata dipendenza da pochi attori concentrati nelle fasi upstream globali.
materie prime critiche
—Tra le Crms importate dall’Ue sono prese in considerazione il magnesio, il ferro-niobium, la grafite naturale, il carbonato di litio, il ferro-tungsteno, il gallio e l’antimonio, vista la loro centralità per la filiera produttiva del comparto automotive europeo.
Importazioni europee di Crms
CrmsFornitoriImpiego MagnesioRpc: 92%Automotive, aerospazio, elettronica, industria biomedica Ferro-niobiumBrasile: 83%; Canada: 17%Industria pesante, automotive Grafite naturaleRpc: 43%; Madagascar:18%; Brasile:13%Batterie aglio ioni di litio, auto elettriche e plug-in hybrid Carbonato di litioRpc: 70%; Argentina:11%; Stati Uniti:7%Batterie agli ioni di litio Ferro-tungstenoRpc:68%;Vietnam:21; Kazakistan:8%Industria pesante, indotto automotive GallioRpc: 77%;
Canada: 11%;
Stati Uniti: 3%Smartphone, fotovoltaico, led, radar, indotto automotive AntimonioTajikistan: 52%; Vietnam: 12%; Myanmar: 9%;
Rpc: 3%Batterie per veicoli EV e applicazioni industriali
Fonte: Eurostat, International trade in critical raw materials, 2026
In conclusione, la dipendenza dell’UE dalle importazioni di Crms e Ree cinesi aumenta l’incertezza per il comparto automotive europeo nella definizione di programmi di medio-lungo periodo (Acea, 2026). In questo scenario, l’Accordo UE-Mercosur avrebbe consentito ai principali Oem europei di accedere alle risorse minerarie sudamericane, riducendo parzialmente la dipendenza dalle supply chain controllate dalla Cina. Tuttavia, le ridotte capacità argentine e brasiliane di raffinazione e processing delle Crms non sono sufficienti a concorrere, nel breve periodo, con il tasso di produttività dell’industria mineraria cinese nelle fasi midstream e downstream (Cobalt Institute, 2025). Ne deriva che la diversificazione geografica delle fonti non è sufficiente, in assenza di un corrispondente sviluppo delle capacità industriali di trasformazione lungo la catena del valore.
LEGGI ANCHE
Infrastrutture energetiche e sicurezza marittima nel Medio Oriente
L'intera supply chain delle batterie elettriche. Fonte: Center for Strategic & International Studies
7 La produzione delle batterie
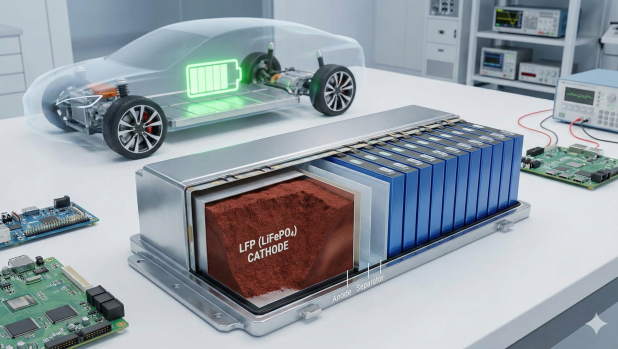
—La capacità di produrre, su larga scala, batterie agli ioni di litio (Li-ion) e litio-ferro-fosfato (Lfp) dipende dall'integrazione delle tre fasi della supply chain delle Ree e delle Crms — upstream, midstream e downstream — oggi ampiamente controllate dalla Rpc (Adachi, 2026). Due elementi evidenziano tale vantaggio cinese:
- Pechino copre circa l'83% della domanda globale di Li-ion e controlla circa il 90% della produzione mondiale dei materiali catodici e tra il 76% e l'85% di quella delle celle (Acea,2023).
- L'Unione europea rappresenta circa il 7% del mercato mondiale delle batterie e dispone di ridotte capacità nel riciclo delle Crms con tassi di circa il 22% per il litio e il 16% per il nichel. (Acea, 2023).
Il vantaggio cinese nella produzione delle batterie ha contribuito al rafforzamento della competitività dell'industria automobilistica nazionale nel mercato globale dei veicoli elettrici. Nel 2024 la Rpc ha prodotto circa 12,4 milioni di EV, pari a oltre il 70% della produzione mondiale e a un volume superiore di circa cinque volte rispetto ai 2,4 milioni di unità realizzate nell'Ue (IEA, 2025). In questo scenario, il rafforzamento della competitività dell’automotive europeo richiede interventi che agiscano simultaneamente in tre ambiti: la sicurezza degli approvvigionamenti, la diversificazione delle fonti e lo sviluppo di una filiera industriale più resiliente. La tabella sintetizza tre possibili direttrici di policy.
Fonte: Istituto per gli Studi di Politica Internazionale
Le possibili politiche europee
ObiettivoStrumento politicoRisultato atteso Rafforzare la resilienza nella supply chain delle REE e delle CRMsAccelerare l'attuazione del Critical Raw Materials Act, conseguendo entro il 2030 gli obiettivi europei di almeno il 40% della capacità di raffinazione interna delle Crms e limitando al 65% la dipendenza da un singolo Paese terzo per ciascuna materia prima critica.Riduzione della vulnerabilità strategica dell'automotive europeo ai rischi industriali associati alle supply chain controllate dalla Rpc. Diversificare l'accesso alle materie prime per la produzione di batteriePromuovere investimenti upstream degli Oem europei nei Paesi del Mercosur e in Australia, sostenendo accordi industriali di lungo periodo con i principali produttori di litio, nichel e grafite.Maggiore diversificazione delle fonti di approvvigionamento e riduzione dell'esposizione europea ai rischi di concentrazione delle supply chain delle Crms e delle Ree. Incrementare la disponibilità europea di materie prime secondarieRafforzare l'attuazione del Battery Regulation, accelerando gli investimenti negli impianti europei di riciclo e recupero di litio, nichel, cobalto, manganese e terre rare.Aumento del mercato europeo delle materie prime secondarie, contribuendo a un abbassamento dei costi di produzione delle batterie.LEGGI ANCHE
Quando le auto elettriche vanno a carbone
Fonte; Ispi
8 Elementi da monitorare
—Il controllo della RPC sulla supply chain delle Ree e delle Crms, richiede di prestare attenzione ai seguenti fattori:
- Piani industriali di medio-lungo periodo presentati dalle case automotive occidentali, asiatiche e cinesi, ponendo l’attenzione sugli investimenti nel settore della ricerca e sviluppo.
- Valutare l’applicazione dei piani industriali europei (Green Deal, Fit for 55) e delle sanzioni dell’Ue contro i gruppi automotive che violano le disposizioni in materia di emissioni inquinanti.
- Considerare l'andamento del mercato europeo delle Ree e Crms, ponendo l'attenzione sul rapporto tra import ed export
- Monitorare la presenza delle Oem cinesi (Byd, Saic Motor e Geely) nel comparto automotive dell'Ue, in termini commerciali e di investimenti industriali.
- Monitorare l’andamento degli investimenti delle istituzioni comunitarie e dei gruppi Stellantis e Volkswagen nel comparto minerario di Brasile, Argentina, Indonesia, Australia e Canada.
LEGGI ANCHE
Diplomazia delle Terre Rare: l’incontro Trump-Xi e il futuro dell’auto
Fonte: Istituto per gli Studi di Politica Internazionale
9 Conclusioni e scenari
—Dal 2026 al 2036, la conversione del comparto automotive verso l’elettrificazione richiederà un accesso stabile alle supply chain delle Ree e Crms. In questo contesto, i principali Oem cinesi (Byd, Geely, Saic Motor) potranno contare su un importante vantaggio industriale e tecnologico sia nei processi di estrazione e raffinazione dei minerali critici, sia nella produzione di beni intermedi complessi (Cobalt Institute, 2025). Parallelamente, il settore automotive europeo, sarà probabilmente soggetto a una crescente vulnerabilità strutturale riconducibile alle difficoltà d’accesso alle Ree e alle Crms. In questo possibile scenario, l’efficacia delle politiche europee (Critical Raw Materials Act, Green Deal e Fit for 55), dipenderà dalla rapidità con cui saranno implementate dal legislatore e rispettate dalle grandi OEM (Stellantis, Mercedes, Bmw-Mini, Renault-Nissan e Volkswagen) (Adachi.A,2026).
Scenari 2026–2036
—Il controllo della Rpc sulle supply chain delle Ree e Crms, unito all’espansione commerciale dei gruppi automobilistici cinesi nel mercato europeo, designa tre possibili scenari.
Scenari 2026-2036
ScenarioCaratteristiche principaliProbabilitàEffetti per l'automotive europeo Consolidamento della leadership cinese nelle supply chainLa Rpc rafforza il controllo sulle supply chain delle Ree e delle Crms. Le Oem cinesi accrescono la loro presenza commerciale nei mercati internazionali.AltaDipendenza strutturale delle Oem europee dalle supply chain controllate dalla Rpc, con il conseguente aumento dei costi e dell'incertezza sugli investimenti. Diversificazione selettiva delle supply chain europeeL'UE implementa il Critical Raw Materials Act, ampliando le partnership con il Mercosur e l’Australia. L’industria mineraria comunitaria accresce gli investimenti nel riciclo delle CRMs, senza sviluppare capacità paragonabili a quelle cinesi.MediaLe OEM europee riducono la dipendenza dalle supply chain globali solo nella fase upstream. Pechino mantiene il controllo dell'85% della capacità mondiale di lavorazione delle CRMs e oltre il 90% di quella delle REE. (Logan,2024) Riequilibrio delle supply chain globaliL'UE e i Paesi partner sviluppano sia capacità competitive di upstream, midstream e downstream, delle REE e delle CRMs, sia di produzione delle batterie agli ioni di litio. BassaLe OEM riducono la dipendenza strutturale dalle supply chain cinesi, rafforzando la loro autonomia strategica nella definizione di progetti industriali di medio-lungo periodo.L’andamento futuro del settore EV non dipenderà esclusivamente dalla disponibilità di risorse critiche, ma dalla distribuzione del controllo lungo i chokepoint industriali della supply chain. In questo quadro, la persistenza o la riconfigurazione delle asimmetrie tra capacità estrattiva, capacità di raffinazione e produzione di beni intermedi complessi rappresenterà il principale determinante della competizione tra le Oem cinesi ed europee (Cazzola,2025).
LEGGI ANCHE
Nexperia, la crisi dei chip e i rischi per la produzione: sfide e strategie per l'automotive europeo
Fonte: Commissione Europea
Bibliografia
—Di seguito la bibliografia
Viaggia con Gazzetta Motori, vivi da protagonista i circuiti più attesi dell’estate
- ACEA, Acea Position Paper: Critical Raw Materials Act, 2023.
- ACEA, Economic and Market Report: Global and EU Auto Industry, Full Year 2025, 2026.
- Adachi.A, China’s EV Rise and the Strategic Challenge for Japan’s Automotive Industry, Ifri Memos. IFRI, 2026.
- Baskaran, A., e J. Schwartz, Developing Rare Earth Processing Hubs: An Analytical Approach, Center for Strategic and International Studies, 2025.
- Benchmark Mineral Intelligence,What Are Rare Earths, Magnets & Motors?, 2026.
- Bolsa de Comercio de Rosario. Litio argentino: China invierte cerca de US$ 3.400 millones en siete proyectos. 2024.
- Cazzola.P, What the Global Electric Vehicle Market Signals for US Automakers and Policymakers. Columbia CGEP, 2025.
- Cobalt Institute,Cobalt Market Report 2024, 2025.
- DiCarlo. J, Combs. C e Deberdt. R, Fractured Extraction: Mining Firms, Provinces and Municipalities in the Decentralized Politics of China’s Rare Earth Production, The China Quarterly 264 (2025).
- Eurostat, Imports of Rare Earth Elements Saw 30% Drop in 2024, 2025.
- Eurostat, Trade in Goods with China in 2025, 2026.
- Ganesh. K, Vildozo. G e Yang.J,Rare Earth Elements: Auto Industry Looks Beyond China. S&P Global, 2025.
- Gauß, R., . Rare Earth Magnets and Motors: A European Call for Action. European Raw Materials Alliance (ERMA), Berlin, 2021.
- Ghiretti, F., e E. Conlan, Old Priorities, New Contexts: The Institutional Roots and New Developments of China’s Rare Earth Policy. RAND Corporation, 2026.
- Huld, A. China’s Industry Clusters – A Comprehensive Overview, China Briefing, 2024.
- Huld, A. Rare Earth Elements: Understanding China’s Dominance in Global Supply Chains, China Briefing, 2025.
- International Energy Agency, Global EV Outlook 2025: Expanding Sales in Diverse Markets, 2025.
- Kirsanov, A., Pervykh. S, e Z. A, Assessment of the Research and Production Bridgehead of the Rare Earth Industry of the People’s Republic of China, New Countryside 4, no. 2 (2025): 54–71.
- Logan.S, Material World: How Europe Can Compete with China in the Race for Africa’s Critical Minerals European Council on Foreign Relations, 2024.
- Ortiz-Ospina.E, Brazil, India, Vietnam, and Russia Hold Large Reserves of Rare Earth, but Mine Very Little of Them, Our World in Data, 2026.
- Reuters, China’s BYD Ramps Up Battery Production in Brazil,2026.
- Transparency International Australia, Digging Deeper: Understanding the Global Chinese Mining Sector, 2024.
- U.S. Geological Survey,Lithium Occurrences and Processing Facilities of Argentina, and Salars of the Lithium Triangle, Central South America, 2020.
© RIPRODUZIONE RISERVATA


