Barbato: «Auto, venditori a rischio serve una norma fiscale»
«Mi appello al governo per chiedere con urgenza un intervento legislativo che sancisca che la responsabilità della falsità di una dichiarazione o di un documento fiscale deve...
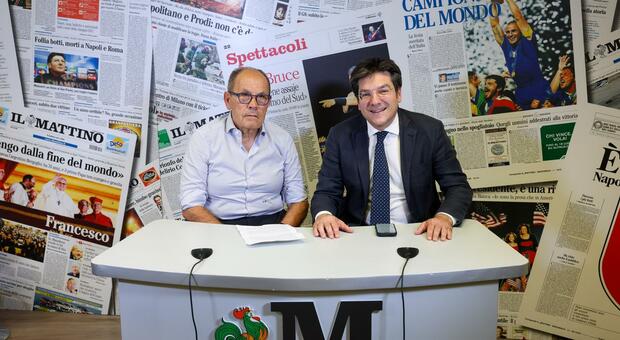
«Mi appello al governo per chiedere con urgenza un intervento legislativo che sancisca che la responsabilità della falsità di una dichiarazione o di un documento fiscale deve ricadere unicamente su chi lo presenta ed emette, non su chi lo riceve in totale buona fede, dopo aver interrogato e ricevuto conferma del sistema ufficiale predisposto dallo Stato». A sostenerlo è Salvatore Barbato, presidente del Gruppo Center (concessionarie auto), che ha segnalato un intoppo fiscale che rischia di mettere in seria crisi molte concessionarie d’auto in Italia. L’allarme arriva nel corso di un appuntamento della web tv de Il Mattino condotta dal caporedattore e coordinatore delle Cronache, Gerardo Ausiello.
APPROFONDIMENTI | Video
Perché lancia questo appello?
«Perché centinaia di concessionari onesti in tutta Italia si trovano oggi esposti a un rischio economico devastante e del tutto imprevedibile. L’amministrazione finanziaria sta scaricando sui venditori le conseguenze di enormi frodi sull’Iva commesse da società fantasma e criminali professionisti. Non parliamo di casi isolati, ma di un meccanismo sistematico che rischia di travolgere aziende storiche, da sempre trasparenti».
Qual è il problema?
«Nel caso delle vendite con dichiarazione di intento, l’Agenzia delle Entrate riceve e valida la documentazione inviata dall’acquirente esportatore abituale ma, quando il concessionario interroga il portale pubblico, riceve esclusivamente conferma del protocollo e un codice di avvenuta trasmissione con i dati di dettaglio oscurati. Lo Stato, quindi, non incrocia tempestivamente le informazioni per bloccare i finti esportatori, lasciando l’imprenditore al buio. Gli accertamenti, inoltre, vengono eseguiti a carico del concessionario a distanza di circa 5 anni dalla vendita, quando le società terze sono ormai sparite».
Perché sostiene che i concessionari pagano errori non commessi da loro?
«Perché la truffa viene ideata ed eseguita a monte da soggetti terzi, le cosiddette cartiere, che caricano sul sistema pubblico dichiarazioni di intenti ideologicamente false e acquistano i veicoli senza Iva, millantando un credito Iva non vero. Una volta rivenduti i mezzi, le cartiere svaniscono nel nulla insieme alle società acquirenti. Quando lo Stato, a distanza di anni, si accorge del mancato incasso dell’imposta, anziché rintracciare i veri responsabili, ormai latitanti, bussa alla porta delle concessionarie. Il venditore diventa il capro espiatorio ideale solo perché ha una sede, dei beni, un fatturato ed è l’unico soggetto rimasto solvibile sul territorio».
Ma perché ritenete ingiusti gli accertamenti fiscali sulle concessionarie?
«Premetto che noi siamo per la lotta all’evasione perché l’evasione danneggia innanzitutto gli imprenditori onesti ma, in questo caso, ci si addossa una sorta di responsabilità oggettiva, del tutto estranea allo stato di diritto. Nei verbali di accertamento non ci vengono contestati, infatti, la complicità o il dolo, la nostra buona fede è riconosciuta, ma ci si condanna lo stesso per non essere stati in grado di scoprire la frode al posto degli organi di controllo. Cioè dovremmo condurre indagini approfondite su dati riservati del cliente, che per legge spettano solo alle autorità pubbliche. Ma se lo Stato, tramite un proprio portale telematico, convalida la presentazione di un documento fiscale e ci dà il semaforo verde per la fatturazione senza Iva, non può, a distanza di anni, dichiarare quel documento falso e pretendere il pagamento dell’Iva e delle sanzioni da chi si è affidato alla piattaforma istituzionale».
Quali sono i rischi che corrono i concessionari?
«Accertamenti da centinaia di migliaia e milioni di euro che possono cancellare in poche settimane concessionarie sane e strutturate. Se la vendita di un’automobile comporta il rischio incalcolabile di doversi accollare i debiti fiscali di un truffatore professionista, l’intero sistema è in un’area di incertezza insostenibile. Quindi, serve con urgenza un intervento legislativo chiaro che sancisca con fermezza che la responsabilità della falsità di una dichiarazione o di un documento fiscale ricade esclusivamente su chi lo presenta ed emette, non su chi lo riceve in totale buona fede dopo aver interrogato e ricevuto conferma del sistema ufficiale dello Stato».